一个季度把十年亏损都赚回来了,这样的故事,在A股、在科创板都不多见。
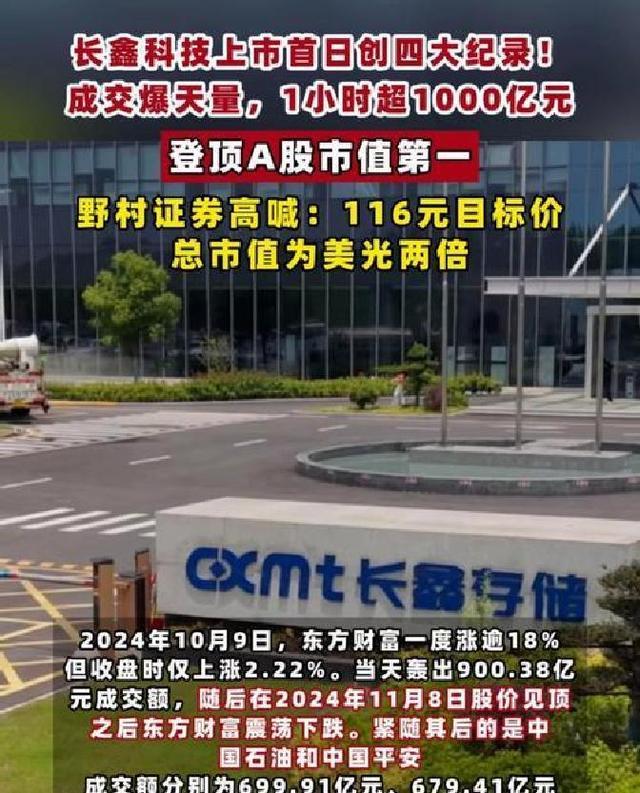
长鑫科技这次登陆科创板,不只是“又一家半导体企业上市”,而是直接把该板块的IPO规模纪录拉到了一个新高度发行价8.66元/股,对应发行市值超过5790亿元,计划募资约579亿元(未考虑超额配售行使后的变化),是目前科创板体量最大的IPO。
对普通投资者来说,更刺激的不是募资规模,而是有人已经算出了一个远比发行价“敢想”的目标价。
野村给出的116元目标价,真正意味着什么?
野村在首次覆盖报告里,直接把长鑫科技的目标价定在了116元/股,测算逻辑是按2028年每股收益(EPS)5.8元人民币,给20倍市盈率,得出这个价格。
如果仅和8.66元的发行价一对比,这个目标价隐含的上涨空间超过1200%——具体算下来,大约是1239.5%。
从估值横向比,美光过去五年的平均市盈率在10倍左右,野村给长鑫科技的是20倍,相当于直接翻倍。理由并不是简单“国产替代有故事”,而是两个核心点
一是长鑫在全球DRAM市场的份额已经不再是“小角色”,而是在迅速向第一梯队靠拢;
二是中国市场对这类具备国产替代、AI基础设施属性的公司,往往愿意支付更高的“估值溢价”。
但这里要提前说清楚这只是研究机构的预期和模型,不是收益承诺,更不是确定性的“十倍股剧本”。中国投资者对券商、投行报告的乐观假设,已经吃过不少亏,这一点不能忘。
三年巨亏、十年账,怎么在一个季度扭过来?
如果只看当前的盈利数字,很容易产生错觉这家公司好像一直业绩很猛。事实上,长鑫科技的成长曲线是典型的“半导体高投入+周期反复”的路径。
招股书显示
- 2022年,归母净利润亏损83.28亿元;
- 2023年,亏损扩大到163.40亿元;
- 2024年,亏损71.45亿元。
三年合计亏损超过300亿元。这背后是几个现实DRAM属于重资本赛道,前期工厂建设、设备投入、工艺爬坡都要真金白银;存储芯片本身又是强周期行业,一旦价格周期向下,固定成本摊不动,亏损会迅速放大。
直到2025年,随着行业景气从底部往上走、技术路线成熟度提升,公司才首次实现扭亏为盈,归母净利润18.75亿元。对很多制造业企业来说,这已经是不错的成绩,但放在长鑫身上,只是刚迈过盈亏平衡线。
真正的转折发生在2026年。
2026年一季度,长鑫科技交出了一份可以写进教科书的报表
- 单季营业收入508亿元,同比暴增719%;
- 归母净利润247.62亿元,同比暴增1688%。
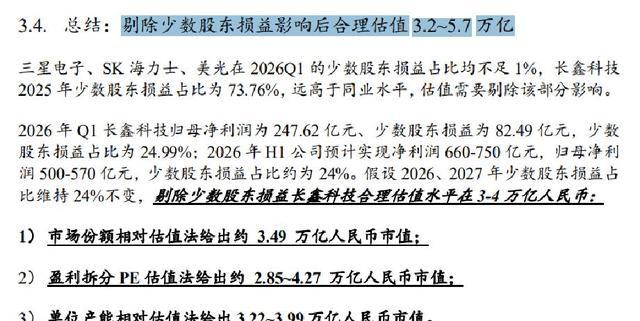
这个利润规模,直接超过了2025年全年营收利润的数倍,更夸张的是,如果从公司成立至今的累积亏损来算,市场流传的说法是“一个季度赚回了十年亏损”。从财务上用不到一个季度的时间,把过去多年巨额投入砸出来的亏损基本抹平,这种爆发力,在重资产周期行业确实罕见。
再看2026年上半年的业绩预告
- 预计营业收入在1100亿元至1200亿元之间,同比增幅在612.53%至677.31%;
- 预计归母净利润500亿元至570亿元,而去年同期还是亏损15.59亿元。
按中位数测算,半年净利润在530亿元附近,拆成时间维度,大致是“日均盈利接近1.5亿元”。对一个普通家庭来说,日赚几百块就很开心了;对长鑫这样一个重资产企业,能做到半年每天净赚近1.5亿,意味着业务模型、行业周期和价格环境同时踩在了一个罕见的甜蜜点上。
这并不是“拍脑袋算出来的暴利”,而是有明确需求和价格逻辑托着。
AI浪潮怎么把DRAM推成“现金牛”?
想清楚长鑫为什么突然能赚这么多钱,绕不开两个关键词AI浪潮、DRAM涨价周期。
过去一年,很多人对AI的感知还停留在“聊天机器人”“图片生成”,真正撑起算力的,是后端一整套硬件系统。这里面,DRAM是必不可少的基础。
简单理解做大模型推理和训练,数据要频繁在处理器与存储之间高速交换,传统的低容量、低带宽内存已经不够用,高端DRAM、HBM这类产品需求大爆发。
几个关键数据可以帮助拉齐直觉
- Counterpoint Research的数据指出,截至2026年一季度,长鑫科技在全球DRAM营收里已经拿到约8%的份额,排名全球第四。过去谈DRAM只会想到三星、SK海力士、美光,如今这家中国企业已经进入了全球玩家视野。
- TrendForce的测算显示,2025年全球DRAM市场规模为1657亿美元,预计2026年将同比大涨144%,到4043亿美元。144%的同比增幅,对一个已经千亿美元级别的存储市场来说,并不常见,背后就是AI服务器、云算力需求把整个行业从低迷拉到过热。
对长鑫这类厂商来说,这相当于同时踩中了“量”和“价”两条主线
- 量全球需求扩容,国产厂商的技术成熟后开始拿更多订单,产能利用率大幅提升;
- 价行业从低位进入涨价周期,DRAM产品的单价显著抬升,毛利率迅速扩大。
这也是为什么,公司在2022-2024年忍受巨亏,在2025年底开始转盈,而一到2026年,业绩就像打开了闸门。
募资怎么花?核心是继续加码技术与产线
再看募投项目,长鑫这次计划使用募集资金约295亿元,基本全部砸回主业。这对于盯着它长线成长空间的投资者而言,是需要仔细看的一块
- 约75亿元,用于现有存储器晶圆制造量产线的技术升级改造;
- 约130亿元投向DRAM存储器技术升级;
- 约90亿元放到前瞻技术研发,包括高带宽内存(HBM)、DDR5、LPDDR5X等代表当前及下一代主流规格的产品。
这些名词看起来专业,拆开成更直观的意思就是提高产线效率与良率,提升现有DRAM的技术指标,同时布局高端内存和下一代标准,确保在AI算力设备这个需求爆发的赛道里,不被技术代际抛下。
对普通投资者来说,简单一点的判断是这不是一家已经开始纯“收割现金”的公司,而仍处在高投入、高研发的阶段,只不过目前遭遇到了一个极佳的盈利窗口期。如果未来几年行业需求出现波动,或者技术路线发生调整,公司仍然需要持续投入去适应。这也是任何存储厂商绕不开的宿命。
与美光的估值差,更多是预期和溢价之差
把长鑫科技放到国际对手美光的估值对比里会更清楚那份研究报告背后的假设。
美光过去五年平均市盈率大概在10倍左右,野村给长鑫的是20倍,这两倍差距,核心来自两点设想
- 长鑫目前处在市场份额快速增长阶段,盈利弹性更大,成长性假设较高;
- 中国资本市场对“高景气+国产替代+AI底层硬件”的故事,愿意给更高估值。
但估值溢价也有另一面对普通投资者而言,这意味着如果未来几年行业景气不及预期,或者长鑫在技术、管理、扩产节奏上出现任何波折,估值回调的空间也会更大。
换句话说,在一个高估值溢价的赛道里,“好故事”与“高波动”通常是捆在一起的。
这次IPO,对普通人的几个关节点
对于背着房贷、买过点基金、时不时会看半导体板块的人来说,这些信息会落到几个实际层面
第一,科创板再度出现超大盘科技股,会影响板块内部资金和情绪分配。
越大的IPO,越容易在上市初期吸走部分资金关注度,对板块其他标的的交易活跃度和估值形成某种挤压或联动。这类环境变化,对持有相关基金或个股的投资者,会在净值和波动上有所反映。
第二,AI相关硬件的高景气,正在通过产业链传导,带来分化。
像DRAM这种明确受益的环节,利润表现抢眼;但也存在上游设备、高端材料、下游整机等环节的节奏不同步。有些链条已经进入高利润阶段,有些还在消化前期投入。对普通人的影响,在于选择相关投资产品时,不能只看到“AI概念”三个字,而忽略具体所在环节的周期位置。
第三,存储芯片的高景气本身也有周期属性。
过去十几年,存储行业反复经历“扩产——价格下滑——亏损——淘汰——再集中——再涨价”的循环。这一次的AI驱动可能推高了整个周期的高度和广度,但从行业经验很少有哪个硬件细分可以“只涨不跌”。对个人资产配置而言,更需要意识到当一个行业已经处在高盈利、高估值阶段时,接下来值得重点观察的是产能扩张的速度、需求持续性和价格曲线的变化,而不是把当前的报表当成长期常态。
最后,这样一家公司登陆科创板,也在重新定义国内资本市场对“重资产科技”的容忍度和期待值。
一边是数百亿级募资和数千亿级市值起步,一边是过去多年超过300亿的累积亏损,再叠加一个季度和半年报的现象级盈利。这种反差,本身就提醒投资者看一个科技制造企业,不能只看当期利润,更要看它所处的行业周期位置和技术路线的持续性。
更值得关注的可能不是“首日涨停几板”,而是几个实打实的指标全球DRAM份额能否继续从8%往上走,HBM等高端产品的量产节奏是否跟得上,以及在AI硬件赛道从“爆发期”走向“常态期”的过程中,这种惊人的盈利水平会怎样回归。
对普通人来说,先看懂这些变量,才有可能在面对类似题材时,不只是被数字的震撼感带着走。
广升网提示:文章来自网络,不代表本站观点。