1
债市走势回顾
上周债市收益率震荡下行,10Y国债活跃券收益率下行1.3BP至1.79%,10Y国开活跃券收益率下行1.7BP至1.9540%。前半周油价飙升加剧通胀担忧,叠加2月通胀及出口数据超预期,债市利率明显调整;周四市场关注同业活期自律升级,债市情绪有所修复,尤其是短端表现强势。资金面保持宽松,DR001运行区间1.32-1.37%,DR007运行区间1.44-1.47%。
✦
✦ ]article_adlist-->图:10Y国债收益率走势
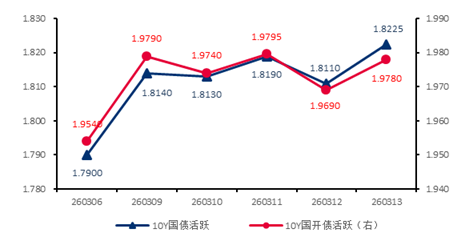
数据来源wind,截至2026.3.13
信用债
上周指数表现分化。权益指数中,万得全A和红利指数分别上涨0.36%、1.65%,上证指数下跌0.03%。债券指数中,10年以上国债及政金债下跌幅度相对较大,10年以上国债及政金债、10年以上AAA信用债、10年AA+信用债分别下跌0.54%、0.13%和0.15%。
图:信用债指数周度涨跌幅对比
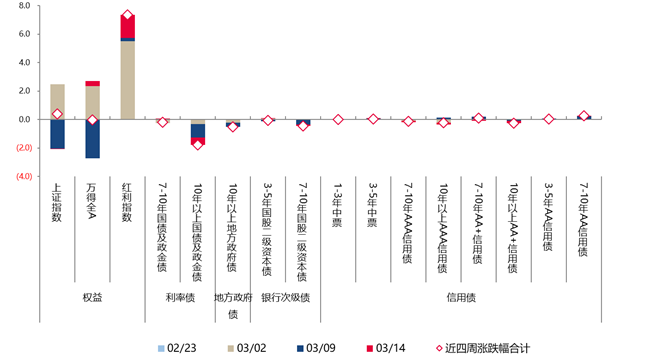 单位:% 数据来源:wind,截至2026.3.13
可转债
股性估值方面,截至3月13日,百元平价溢价率34.7%,环比-1.56pct。债性估值方面, 截至3月13日,平价80元以下纯债YTM均值为-3.53%,环比+2pct。
海外
美国2月CPI、1月PCE通胀增速均符合预期;四季度GDP增速有所下修;1月JOLTs岗位空缺超预期回升。高频数据显示美国经济增长读数回升,高频就业数据边际改善,房贷利率反弹。中东冲突持续,对全球能源市场扰动加剧,多国紧急出台能源应对措施。
图:美债收益率与通胀预期
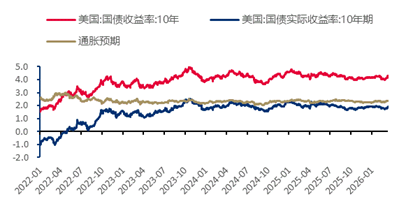
数据来源wind,截至2026.3.13
2
债市策略
基本面方面
1-2月经济整体表现强于预期,尤其是生产和投资数据相对亮眼。具体来看,工业生产表现强劲,反映出我国中游制造的产业优势较为显著,和出口数据相互验证。制造业投资增速回升,主要是中游环节相对偏强;基建投资增速大幅反弹,或与年初政策发力有关。总体来看,经济内部分化明显,以地产为代表的旧经济表现依旧偏弱,但以中游制造为代表的出口相关产业则十分强劲,对整体经济形成有效支撑。
流动性方面
票据利率均上行,大行转为净买入,或反映3月银行信贷投放节奏有所提速;1年期AAA存单收益率下行至1.5325%,后续存单到期规模升至高位。总体来看,央行连续净回笼,但资金面仅小幅波动,大行净融出保持在5.5万亿以上;本周将迎来税期,考虑到常规资金占用压力不大,且政府债净缴款压力相对中性,预计整体扰动有限。
曲线结构方面
1年短端收益率位于历史3-4%分位附近,而10年长端收益率位于历史8-9%分位附近,收益率曲线有所走陡。其中,国债10-1年利差位于历史37%分位(前值30%),国开10-1年利差位于历史22%分位(前值20%),国债30-10年利差位于历史67%分位(前值54%)。
3
后市展望
中东局势的冲击逐渐被市场消化,但通胀预期对长债和超长债的压制持续存在;与此同时,同业活期自律升级驱动存单利率进一步下行,进而带动中短端整体表现偏强,期限利差继续走陡。策略上,建议保持中性久期,关注中短端品种。
✦
✦ ]article_adlist-->风险提示:基金有风险,投资需谨慎。以上数据来源Wind。本资料中提供的意见与评述仅供参考,并不构成对所述证券的任何操作建议或推荐,依据本资料相关信息进行投资或行事所造成的一切后果自负。本资料归我公司所有,未经书面许可,任何机构和个人不得对所述内容进行任何有悖原意的删减或修改。基金管理人承诺将本着诚信严谨的原则,勤勉尽责地管理基金资产,但并不保证基金一定盈利,也不保证最低收益,不代表未来业绩的预示或预测。基金投资有风险,敬请投资者在投资基金前认真阅读《基金合同》、《招募说明书》等基金法律文件。
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
广升网提示:文章来自网络,不代表本站观点。