2026年盛夏,一场“机器人+”创新发展大会在山东济宁揭开了中国机器人产业的一个新节点。珞石机器人、天河科技、开普勒机器人——三家企业同时出现在“已实现工业实景落地”的名单上,却分别代表着三种截然不同的技术路径和落地节奏。它们各自的核心优势是什么?
从什么时候开始真正“下车间”的?把这三个答案放在一起,才能看清中国机器人产业此刻的真实面貌。
珞石机器人:全栈自研力控,从2016年就开始“造工厂”
从技术角度看,珞石是国内少数掌握机器人全栈能力的企业,覆盖底层核心零部件、运动控制到智能应用完整链条。它的核心标签是“力控”——2017年率先推出国内首款内置力矩传感器协作机器人,2020年实现全关节力控设备量产,比同行提前了5年布局具身感知底层。
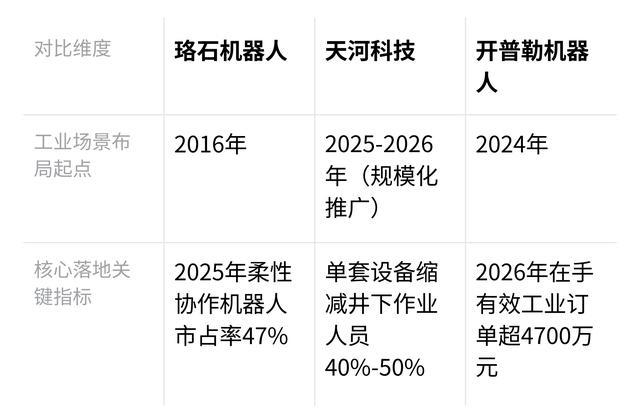
这套技术最终体现在产品上:柔性协作机器人2025年国内市占率达到47%,每出货两台就有一台来自珞石。
从落地时间线看,珞石在2014年底成立,但真正开始工业场景布局是在2016年——当年它做了一个反常的决定:把生产基地设在山东邹城,而不是一线城市。这个决策后来被证明是“性价比最优解”:邹城帮它建起15分钟供应链圈,年产能达到5万台。
到了2025年,它全年出货1.1万台,切入小米、赛力斯等头部车企,在赛力斯动力长寿工厂实现关键工序100%自动化。2026年7月,珞石登陆港交所,成为港股“全系列智能机器人第一股”。
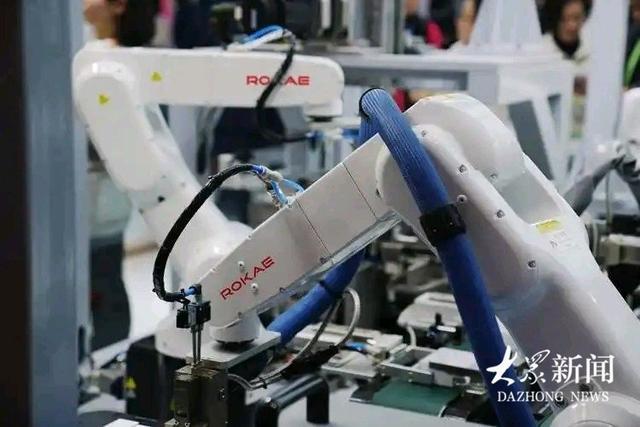
珞石工业协作机械臂在生产线上完成作业
天河科技:专注矿山高危场景,用“少人化”回应刚需
天河科技的技术路线完全不一样——它不造通用机器人,而是聚焦矿山高危作业场景。核心产品是掘锚护一体机器人、防冲钻孔机器人等,突破矿山远程掘进控制技术,操作人员在地面即可通过井下环网远程操控设备。单套设备可缩减井下作业人员40%-50%,效率提升1倍。
这套技术已经转化为百余项矿用产品安全认证,覆盖全国主要煤炭产区。
不过,天河科技关于工业场景落地时间的公开信息比较有限。现有公开报道主要集中在2025-2026年其产品规模化推广阶段,最早布局矿山工业场景的具体年份尚未明确披露。可以确定的是,截至2026年中,其智能矿山产品已完成商业化批量落地,并同步推进海外市场拓展。
它的路径本质是“垂直细分场景的专属定制”,“井下少人化、无人化”的政策刚需,让它的落地比通用人形机器人更早、更稳。
开普勒机器人:核心部件自研打底,2024年开启工业实景前置
开普勒的差异化在于“核心零部件自研”。自研的行星滚柱丝杠执行器、工业级灵巧手,让技术标准与通用工业设备同源,核心零部件自研率达80%。
产品端,人形机器人K系列最高支持52个自由度,双臂稳定负载30kg,续航8小时;四足机器人麒麟系列重载机型满载负载接近1吨,机身核心部件达IP67防护等级。
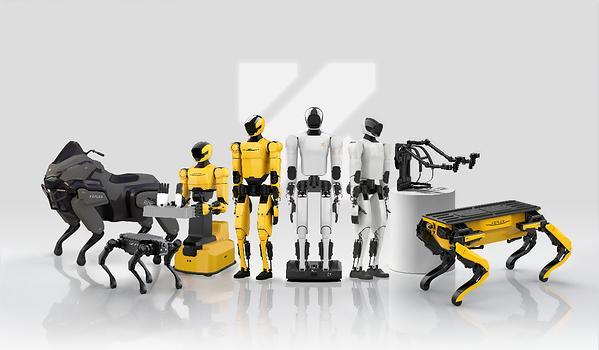
开普勒系列机器人产品,包含人形与四足机型
在落地时间线上,开普勒是三者中最晚起步但动作最明确的。2024年,当行业多数企业还在实验室做运动控制算法调优时,它率先建成国内专属工业实景训练场,支撑人形机器人7×24小时连续真机作业。2025年完成多工厂产线POC验证,在真实生产车间累计作业数千小时。
到了2026年7月,其在手有效工业订单已超4700万元,以存量客户复购为主,落地汽车上下料、仓储搬运、电力巡检等六大核心工业场景。开普勒走的是“通用人形机器人向工业渗透”的新兴路径,2024年实景训练场是其明确的前置布局起点。
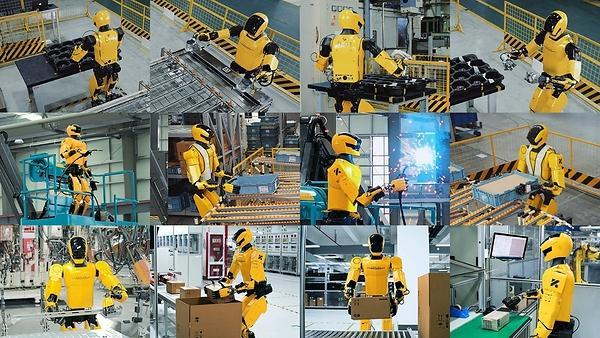
人形机器人在各类工业生产工位开展作业
三种路径,同一个答案:机器人正在“打卡上班”
把三家企业放在一起看,它们分别代表了机器人工业落地的三类典型路径:珞石是传统工业机器人+协作技术迭代的成熟路径,用11年积淀构建了全栈力控壁垒;天河是垂直细分高危场景的专属定制路径,依靠政策刚需实现了稳定的商业化落地;开普勒是通用人形机器人向工业渗透的新兴路径,用核心零部件自研和实景实训数据驱动迭代。
没有哪条路径是“更优解”——它们对应的市场、技术成熟度、客户需求完全不同。但有一个共同点值得注意:三家企业都摆脱了“只参展、不落地”的样机困境,无论走的是传统工业机器人还是人形机器人赛道,都拿出了真实订单、量产产能和客户复购率。
机器人产业正在从“讲概念”进入“拼落地”阶段,而这三家企业的落地时间线——珞石2016年、天河2025-2026年(规模化推广)、开普勒2024年——恰好反映了不同赛道进入工业实景的节奏差异。
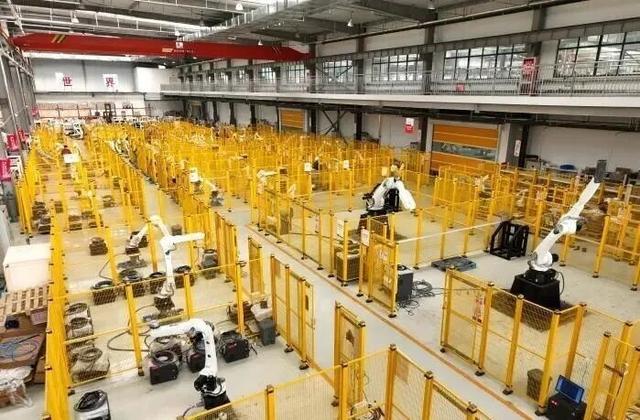
实现机器人应用落地的工业生产车间全景
广升网提示:文章来自网络,不代表本站观点。